■質問者
すぎむら先生、相続税がかかる人とかからない人って、
具体的にいくら相続するかとか決まってるんですかね?
■すぎむら先生
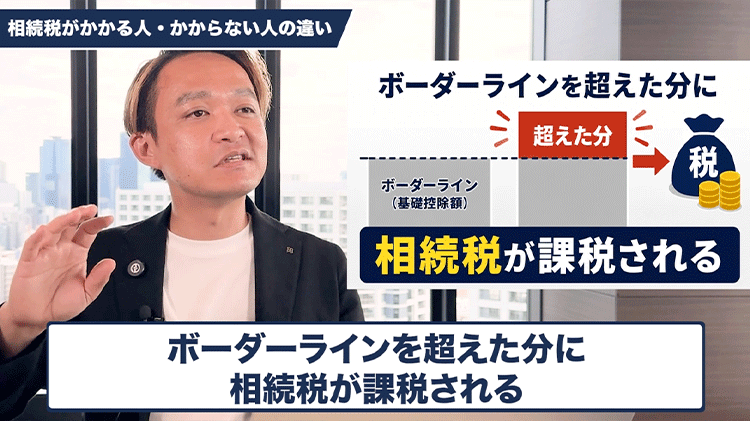
ボーダーライン(基礎控除額)が決まっています。
ものすごくシンプルに言うと、「3,000万円 +(600万円 × 法定相続人の数)」
という計算式でボーダーラインが出せます。
例えば、相続人が3人(妻と子ども2人など)の場合、600万円×3=1,800万円。
そこに3,000万円を足すと「4,800万円」がボーダーラインになります。
■質問者
じゃあ、その4,800万円を超えているかどうかが境目になるんですね。
■すぎむら先生
そうです。
さらに「生命保険金の非課税枠(500万円×法定相続人の数)」などもありますから、
3人なら保険金のうち1,500万円までは非課税になり、実質的なボーダーラインはさらに上がります。
遺産総額がそのボーダーライン(基礎控除)を下回っていれば、相続税の申告も納税も一切不要で、
名義変更手続きだけやれば終わりです。
■質問者
超えていた場合は、どうやって税金を計算していくんですか?
■すぎむら先生
ちょっとややこしいのですが、大まかな計算の流れをお話ししますね。
まず「プラスの財産」を足し算します。
預金や不動産といった本来の財産の評価額に、
保険金などの「みなし相続財産」や、生前に相続時精算課税制度で贈与した財産などを加算します。
次にそこから「マイナス財産」を引きます。
保険金の非課税枠や、お墓などの非課税財産、
あとは借金や未払金といった債務、お葬式の費用などを控除します。
■質問者
プラスからマイナスを引くわけですね。
■すぎむら先生
はい。
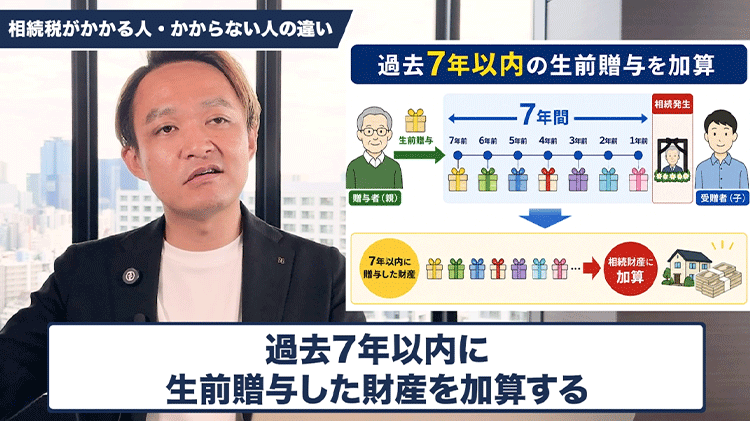
そこに「過去7年以内に生前贈与した財産」を足し戻して出た金額が「課税財産の価格」です。
これがボーダーラインを超えていたら、本格的な税金計算に入ります。
■質問者
具体的にどんな計算になるんですか?
■すぎむら先生
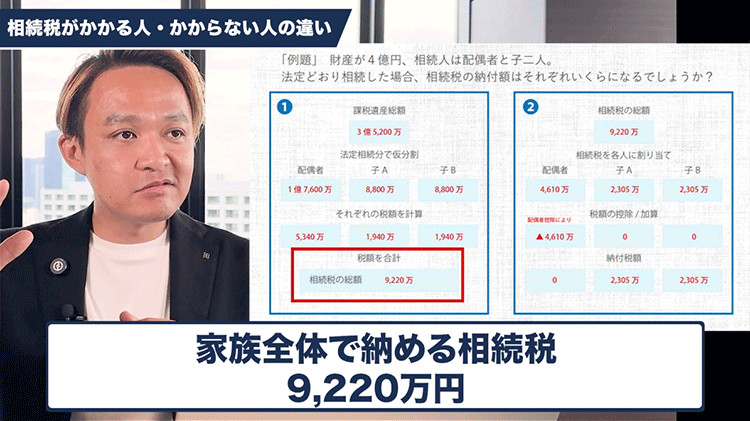
例えば、資産が「4億円」あって、
相続人が配偶者と子ども2人の計3人(基礎控除4,800万円)のケースでシミュレーションしてみましょう。
1. まず4億円から基礎控除4,800万円を引いた「3億5,200万円」が課税遺産総額になります。
2. これを一旦、法律で定められた割合(法定相続分)で分けたと仮定します。
・配偶者(2分の1):1億7,600万円
・子どもA(4分の1):8,800万円
・子どもB(4分の1):8,800万円
3. 国税庁が出している「税率表(速算表)」に当てはめて、それぞれの仮の税額を出します。
・配偶者:税率40%(控除1,700万円)= 5,340万円
・子どもA:税率30%(控除700万円)= 1,940万円
・子どもB:税率30%(控除700万円)= 1,940万円
4. これらをすべて足した「9,220万円」が、家族全体で払うべき「相続税の総額」になります。
5. 最後に、この9,220万円を実際の遺産の分け方に応じて割り振ります。
■質問者
家族全体で払う税金を一度出してから、分けるんですね。
■すぎむら先生
その通りです。
仮に法定相続分通りに分けた場合、配偶者には4,610万円、子どもには2,305万円ずつの税額が割り当てられます。
ただ、配偶者には「配偶者控除(1億6,000万円または法定相続分までは非課税)」という非常に大きな優遇があるので、
このケースの配偶者は納税ゼロになります。結果として、子ども2人が2,305万円ずつ(計4,610万円)を納税することになります。
■質問者
なるほど、計算は複雑ですが、流れはよく分かりました。
■すぎむら先生
生前に自分のおおよその税額を把握しておかないと、
残された家族が「納税用の現金が足りない」とか「どう分ければいいか分からない」と困ってしまいます。
ですから、元気なうちに一度概算だけでも出しておくのがベストですね。
うちでは「暮らしと相続」というサイトで、国税庁上がりの税理士さんが監修した無料のシミュレーションシステム(ミライズ)を提供しています。
自分の財産を入力すれば自動で概算税額が分かりますので、そういうツールも活用しながら、ぜひ一度確認してみてください。