■質問者
すぎむら先生!
相続税ってすごくかかるイメージなんですけど、
例えば「相続税がかからない財産」とか、賢い節税に使える財産ってあるんですか?
■すぎむら先生
ありますよ。
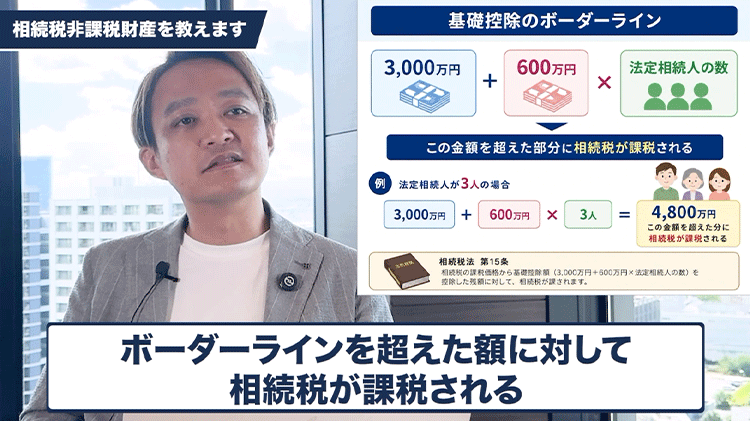
まず前提として、相続税には「3,000万円 +(600万円 × 法定相続人の数)」という基礎控除のボーダーラインがあります。
例えば相続人が3人なら4,800万円を超えた分に対して課税されるわけですが、
この計算に「加算されない財産(非課税財産)」というものが存在します。
■質問者
どういう種類の財産が非課税になるんですか?
■すぎむら先生
主なものをいくつか挙げますね。
1. 墓地・仏壇(祭祀財産)
お墓や仏壇などは「祭祀(さいし)財産」と呼ばれ、課税上の評価対象になりません(非課税です)。
例えば、相続が起きる前にお墓を200万〜300万円かけて綺麗にしておくと、その分のキャッシュが減って節税になりますし、
綺麗になったお墓は非課税で引き継げます。
お墓を整えるなら生前がおすすめです。
2. 死亡保険金(生命保険)
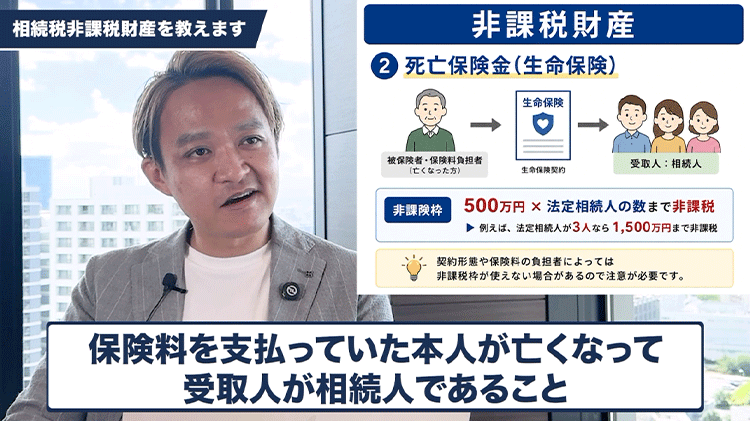
亡くなった方が「被保険者(保障対象者)」かつ「保険料負担者」で、受取人が「相続人」である死亡保険金は、
「500万円 × 法定相続人の数」までが非課税になります。相続人が3人なら1,500万円まで非課税です。
■質問者
生命保険を活用した非課税枠ですね。注意点はありますか?
■すぎむら先生
注意点としては、保険料を払っていたのが亡くなった本人であることです。
もし子どもが保険料を払っていた場合、お父さんが亡くなった時の保険金は
「相続」ではなく「子どもの投資成果(一時所得)」扱いになって相続税の非課税枠は使えません。
また、個人年金保険などで「年金を受給している途中」で亡くなった場合は、
死亡保険金ではなく「年金受給権」という扱いになり、この非課税枠が使えなくなるので契約形態の確認が必要です。
3. 死亡退職金
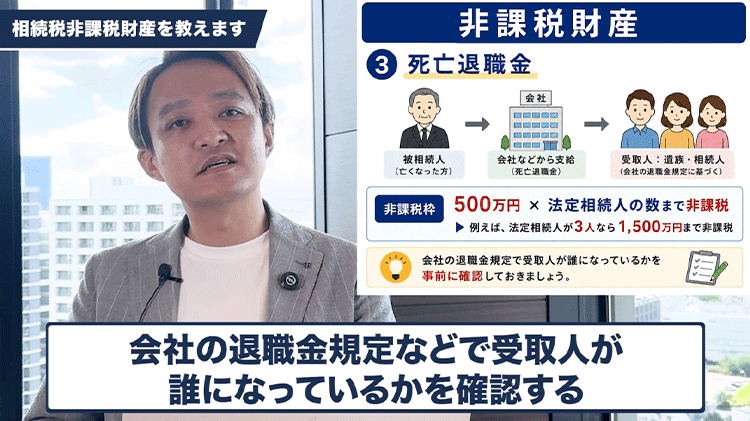
会社などから遺族に支払われる死亡退職金も、生命保険と同じように「500万円 × 法定相続人の数」までが非課税になります。
会社の退職金規定などで受取人が誰になっているかを確認しておくといいですね。
4. 国や公益法人などへの寄付
身寄りのない方などが、国や公益法人などに寄付する財産も非課税になります。
■質問者
寄付も非課税になるんですね。
■すぎむら先生
そうです。
ただし大きな注意点があって、寄付をしたい場合は「生前にちゃんと遺言書を書いて、遺言執行者を指定しておくこと」が絶対に必要です。
遺言書がないと、身寄りがない方の財産はそのまま国庫に帰属してしまい、希望する団体へ寄付できなくなってしまいます。
5. 公益事業に使われる財産
マニアックですが、幼稚園などの教育関係、学術、宗教、慈善事業といった公益を目的とする事業のために給付される財産も非課税扱いになります。
■質問者
なるほど。
こういった非課税枠や非課税財産をうまく知っておくことが、賢い対策に繋がるわけですね。
■すぎむら先生
その通りです。
契約の形態や手続きのやり方ひとつで非課税になるかどうかが変わってきますので、事前にしっかり確認して対策しておくことが大切ですよ。