■質問者
すぎむら先生!
高額な相続税を抑えるために、親から子へお金を渡す上手な方法ってあったりするんですか?
■すぎむら先生
ありますよ。
まずメジャーな節税対策として「生前贈与(せいぜんぞうよ)」があります。
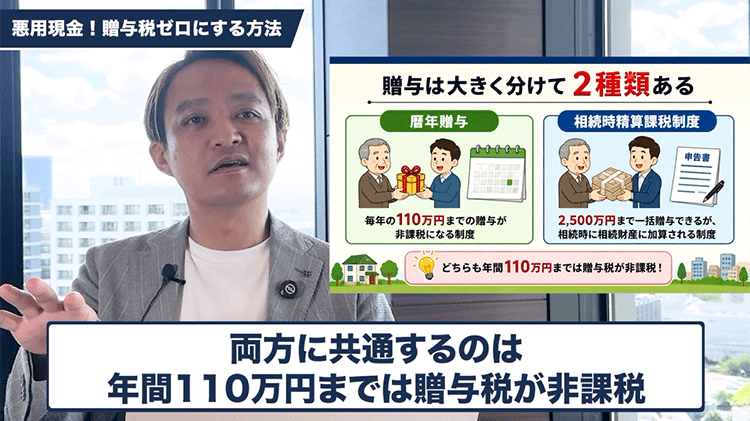
生前贈与には、一般的な「歴年贈与(れきねんぞうよ)」と、
申請して利用する「相続時精算課税制度(そうぞくじせいさんかぜいせいど)」の2種類があります。
どちらの制度を使っても、共通して年間110万円までは基礎控除枠があるため、110万円以下なら贈与税はかかりません。
■質問者
年間110万円までなら非課税で渡せるわけですね。
■すぎむら先生
そうです。
ただし、110万円を超えた場合の「歴年贈与」には注意が必要です。
親から子や孫(直系尊属から18歳以上の者)への贈与は「特例贈与」という枠になり、
一般的な贈与より税率が優遇されています。
とはいえ、110万円を超えた課税価格が1,000万円を超えると税率は40%、3,000万円を超えると50%と、
かなり跳ね上がります。
相続税を抑えるために贈与したのに、かえって高い贈与税を払うことになっては本末転倒です。
ですので、「自分の相続税率」と「贈与税率」を比較検討して、
相続税率よりも低い税率におさまる範囲で生前贈与を行うのが賢い節税対策になります。
■質問者
自分の相続税率より低い税率で、あえて少し贈与税を払ってでも先に渡したほうが得になる場合があるんですか?
■すぎむら先生
その通りです。
年間110万円ずつコツコツ渡すのも手ですが、
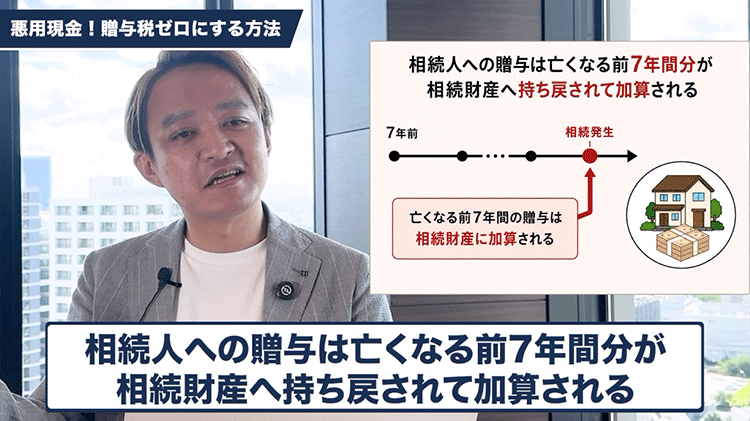
相続人(子どもなど)への贈与は「亡くなる前7年間分」が相続財産へ持ち戻されて加算されるルール(7年加算)があります。
そのため、110万円の非課税枠だけだとスピード感が足りない場合があるんですね。
例えば、子どもや孫に510万円を贈与したとします。
控除後の課税対象400万円に対する贈与税額は約50万円です。
510万円の財産を移転してかかった税金が50万円なので、実際の実行税率は「約10%」になります。
相続税率が30%や40%になるような資産家の方であれば、
生前にあえて10%相当の贈与税(50万円)を払ってでも先に510万円を渡しておいたほうが、
将来かかる相続税よりも圧倒的に税金を抑えられます。
■質問者
なるほど!
あえて少し贈与税を払ってまとまった額を動かしたほうが、トータルの税金が安くなるんですね。
■すぎむら先生
そうなんです。
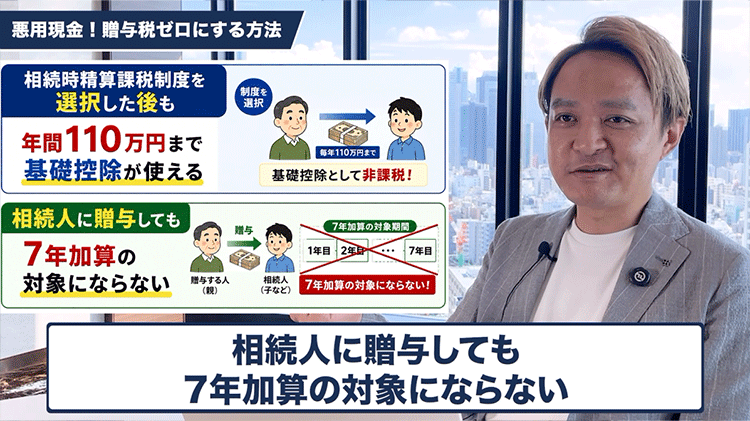
さらに「7年加算」のルールを回避して即効性を出したい場合は、相続人ではない人、
つまり「子どもの配偶者(お嫁さんやお婿さん)」や「孫」に贈与する方法が有効です。
相続人以外への贈与は7年加算の対象外なので、高齢になってからでもすぐに節税効果が出せます。
もし子どもへ贈与したい場合は、
110万円の基礎控除が使えて7年加算の対象にならない「相続時精算課税制度」を組み合わせて活用するのもひとつの手ですね。
■質問者
親の年齢や渡す相手に合わせて、うまく制度や税率を計算して渡すのがポイントですね。
■すぎむら先生
その通りです。
そして一番大切なのは、渡したお金をそのまま銀行口座に眠らせておかないことです。
生前贈与で節税して手元に残ったお金を投資運用などで増やしていけば、将来の納税資金にも充てられます。
減らす活動(節税)と増やす活動(運用)をセットで検討していくのがおすすめですよ。