■質問者
すぎむら先生、相続税の申告で
「こういうケースだと税務署につつかれました」
追加の税金がかかっちゃいました」
という実際の事例や特徴ってありますか?
■すぎむら先生
特徴としては、お金の動きや資産が頻繁に変動しているケースですね。
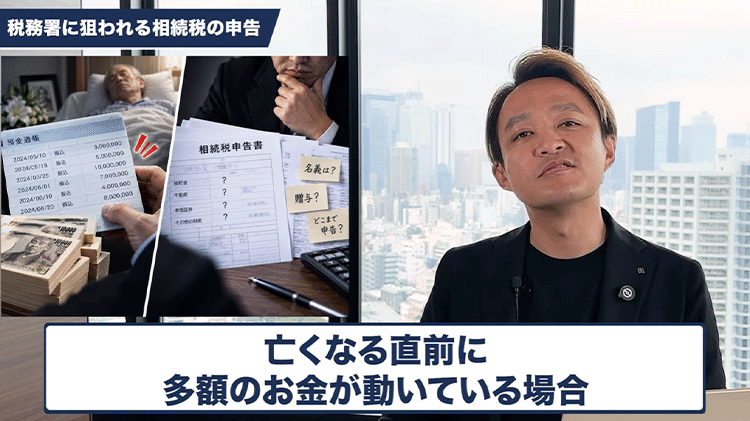
特に亡くなる直前の時期に多額のお金が口座から引き出されたり移動したりしている場合、
その理由や根拠資料(領収書や契約書など)が曖昧だと税務調査の対象になりやすいです。
■質問者
「口座からお金を動かしたけれど、何に使ったか分からない」という状態ですね。
■すぎむら先生
そうです。
基本的に大きな金額(例えば1,000万円など)が動いていたら、
何かの資産や権利に変わっていると見るのが自然ですからね。
うちの事例でよくある目撃ポイントが「自宅のリフォームや内装工事」です。
「お金を使って家を綺麗にしたから手元のお金は減ったよね」と一般感覚では思いがちですが、
税務上は償却が終わっていないリフォーム費用なども相続財産(評価対象)として計上しなければいけません。
専門的な視点での計上漏れは、税務署から確実につつかれるポイントになります。
■質問者
他につつかれやすいポイントはありますか?
■すぎむら先生
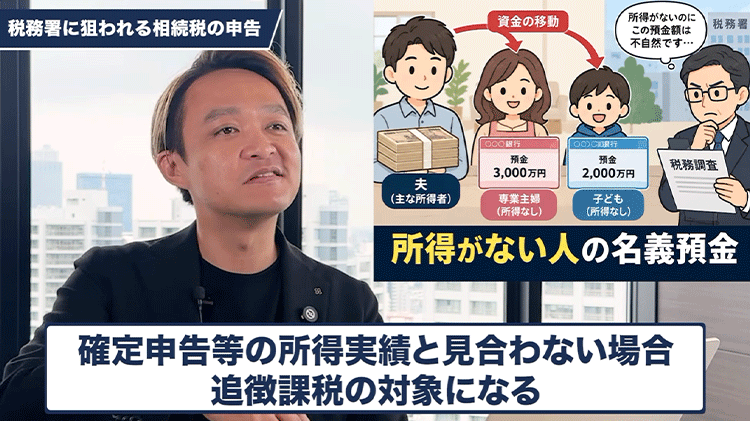
「所得がない人名義の資産(名義預金など)」ですね。
例えば、高収入だったご主人が亡くなった際、
専業主婦の奥様や所得のないお子さんの口座に数千万円単位の預金や証券口座があった場合です。
ご自身の確定申告等の所得実績と見合わない蓄積があると、
「実質的にご主人の財産だ」とみなされて追徴課税の対象になります。
■質問者
他にはどんな事例がありますか?
■すぎむら先生
不動産が絡む事例、
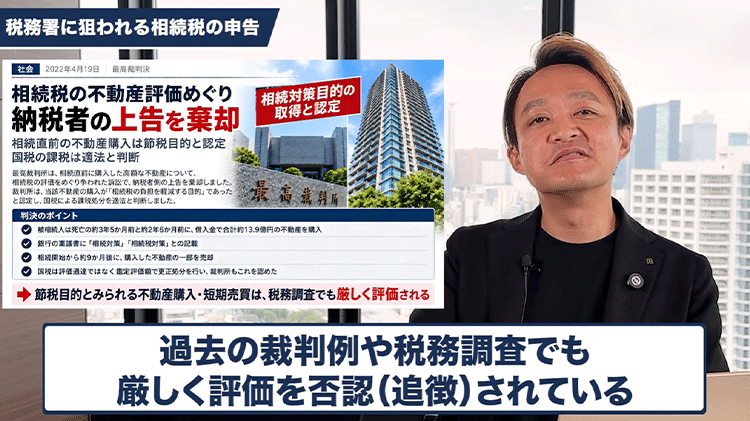
特に「亡くなる直前の節税目的と思われる不動産購入と、直後の短期売買」です。
生前に時価1億円のタワーマンション等を節税目的で購入し(相続税評価額は5,000万円程度に下がる)、
亡くなった直後にすぐ売却して1億円の現金に戻す…といった手法です。
こうした「過度な節税対策のための直前購入・直後売却」は、
過去の裁判例や税務調査でも厳しく評価を否認(追徴)されています。
■質問者
あからさまな節税の動きはチェックされるわけですね。
■すぎむら先生
その通りです。
税務調査でつつかれないための最大の対策は、数年前・数十年前まで遡って
「根拠資料を明確に残しておくこと」です。贈与の記録や資金移動の理由を書類で残し、
あやふやな申告を避けることが何より大切ですよ。