■質問者
すぎむら先生、相続税のことについて
「親の銀行口座から子どもの銀行口座にそのまま振り込んじゃえばいいんじゃないか」
みたいな疑問があるんですけど、実際はどうなんですか?
■すぎむら先生
よく聞かれますね。
まず前提として、税務の処理はすべて「実態に基づく」という基準を持っておくと分かりやすいです。
例えば、お母さんが子どもの口座に1,000万円を振り込んだとします。
でも、子どもはそのことを知らなくて、お母さんも「なんとなくお金を別の場所に移しておこう」と思って置いただけだった場合、
これはお母さんが亡くなった時に「名義預金(めいぎよきん)」扱いになります。
お母さん自身の財産とみなされるので、そのまま相続税の課税対象になるわけです。
■質問者
じゃあ、お互いに「あげた」「もらった」という認識があった場合はどうなるんですか?
■すぎむら先生
その場合は「贈与(ぞうよ)」が成立します。
贈与は契約なので、お母さんが「あげた」、子どもが「もらった」という合意があれば1,000万円の財産移転が成立します。
ただし、対価なしで財産が移動しているので、今度は贈与税の対象になり、翌年に申告して納税する義務が発生します。
基本的に、財産が移転して課税されるパターンは「贈与」「相続」「売買」の3つしかありません。
生前に贈与も売買もしていなければ、実態として「そのまま親の財産(相続財産)」として判断されるということですね。
■質問者
年間でいくらまでなら税金がかからずに渡せる、みたいなルールはありますか?
■すぎむら先生
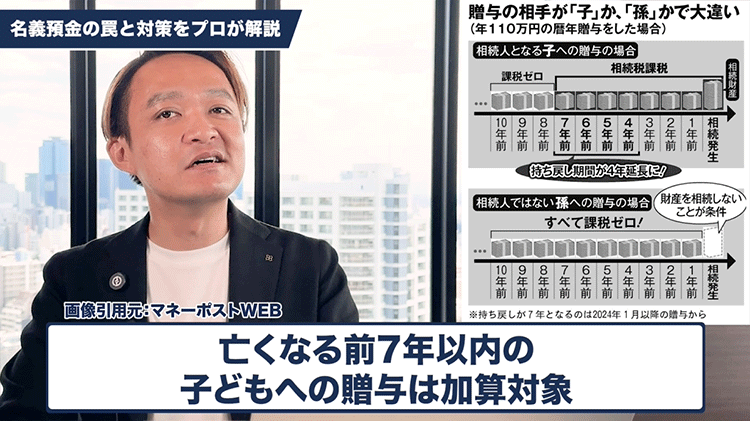
生前贈与については、年間110万円までなら基礎控除があるので無税で渡せます。
ただ注意が必要なのは、相続人(子どもなど)に対する贈与は、
亡くなる前「7年間」の分が持ち戻されて相続財産に加算されるルールに税制改正された点です。
■質問者
ということは、親が亡くなりそうな直前の3〜4年前に慌てて110万円ずつ贈与しても意味がないってことですか?
■すぎむら先生
そうですね、相続財産に巻き戻されて加算されちゃいます。
孫など「相続人ではない人」への贈与なら加算されませんが、子どもへの贈与は7年という期間を意識しておく必要があります。
■質問者
やっぱり「名義預金」とみなされないように気をつけないといけないですね。
■すぎむら先生
特に注意が必要なのが、夫婦間のお金ですね。
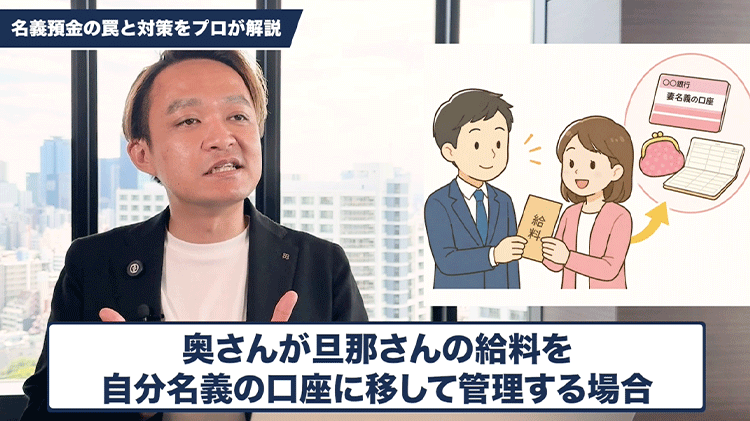
例えば、奥様が専業主婦で自分自身の所得がないのに、旦那さんの給料を自分名義の口座に移して管理していて、
いつの間にか奥様名義の保険やネット証券にまとまった資金が貯まっているケースです。
これは税務調査で「実態は旦那さんのお金(名義預金)」だと指摘されやすいです。
もし奥様や子どもに毎年資金を渡したいのであれば、
あやふやにせず「毎年ちゃんと贈与契約を結んで渡した」という証拠(贈与契約書や銀行振込の記録など)をしっかり残しておくことが大切です。
なんとなく口座間でお金を移動させて積み立てるのが一番危険ですので、きちんとお互いの合意と記録を残して対策してくださいね。